Sommario Per il Comunismo n.11
SPASMI ENERGETICI, GUERRA COMMERCIALE, INDEBITAMENTO E SOVRAPRODUZIONE
La modulazione del prezzo del petrolio
Abbiamo concluso il numero precedente della rivista proprio nel momento in cui gli Stati Uniti e l’Iran concordavano un cessate il fuoco, che ha permesso agli Stati Uniti di non dare seguito alla loro grave minaccia nucleare contro l’Iran, pena il rischio di ritrovarsi completamente allo scoperto.
Come si è visto in seguito, ogni volta che si profila una possibilità di risoluzione del conflitto, il prezzo del petrolio inizia a scendere. E il prezzo del petrolio è proprio il motivo economico che ha spinto gli Stati Uniti verso il conflitto e che impone loro di mantenerlo attivo.
All’inizio di aprile il prezzo del petrolio è sceso in seguito all’annuncio del cessate il fuoco. Subito dopo gli Stati Uniti hanno annunciato che sarebbero stati loro a imporre il blocco dello stretto, e il prezzo del petrolio è risalito. L’Iran ha annunciato di considerare lo stretto riaperto e il prezzo del petrolio è sceso. Gli Stati Uniti non hanno tardato a sparare contro due navi iraniane e il prezzo del petrolio è risalito.
L’episodio più illustrativo a questo proposito si è verificato a giugno, quando gli Stati Uniti e l’Iran hanno firmato un accordo che avrebbe dovuto porre fine al conflitto: “Il Brent (…) si è attestato intorno ai 78 dollari al barile, mentre il West Texas statunitense è sceso verso i 74 dollari.”(Expansión, 19-06-2026). Tale accordo prevedeva un periodo di 60 giorni per negoziare i dettagli ancora in sospeso, durante il quale sarebbero state revocate le sanzioni contro l’Iran. Ma quando “il Dipartimento del Tesoro degli Stati Uniti ha rilasciato una licenza per consentire la vendita di petrolio iraniano per un totale di 60 giorni (…) il Brent (…) ha registrato un calo di oltre il 3%, attestandosi intorno ai 77 dollari al barile, il livello più basso dall’inizio di marzo.” (Expansión, 23-06-2026). Il Brent ha continuato a scendere fino a raggiungere i 71 dollari al barile il 6 luglio sul mercato dei futures. Con il prezzo a 71 dollari, senza che si fosse ancora normalizzato il traffico attraverso lo stretto di Hormuz e una volta superato lo SHOCK nella circolazione generale del petrolio e dei prodotti raffinati, era chiaro che, una volta verificatisi questi due eventi, i prezzi sarebbero tornati a livelli insostenibili per gli Stati Uniti. Lo stesso giorno gli Stati Uniti hanno minacciato di distruggere le infrastrutture energetiche iraniane e il 7 luglio, allo stesso tempo che venivano revocate le licenze per il petrolio iraniano: “Il Comando Centrale degli Stati Uniti (CENTCOM) ha confermato di aver bombardato oltre 80 obiettivi lungo la costa iraniana, distruggendo sistemi di difesa aerea, radar, depositi di droni e più di 60 motoscafi della Guardia Rivoluzionaria. L’Iran ha replicato lanciando missili balistici contro basi statunitensi in Bahrein e Kuwait”(Expansión, 09-07-2026).
L'annuncio (successivamente ritirato) da parte degli Stati Uniti secondo cui avrebbero istituito “un pedaggio del 20% per l'attraversamento dello stretto di Hormuz” (Expansión, 14-07-2026) ha fatto salire il prezzo a oltre 80 dollari al barile, ma sono stati necessari l’intervenzione degli Houthi contro navi saudite nel Mar Rosso alla fine di luglio e il loro ripetersi a settembre per far salire il prezzo del petrolio a 100 dollari.
Da allora il prezzo del petrolio si è mantenuto elevato a causa delle successive accelerazioni del conflitto militare, principalmente nello stretto di Hormuz e anche a Bab el-Mandeb; tuttavia, non è salito in modo sostenuto ben al di sopra dei 100 dollari al barile, per effetto di: una contrazione della domanda (2,5 milioni di barili al giorno in meno, Bloomberg, 11-11-2026), l’aumento della produzione da parte degli altri paesi produttori (Stati Uniti e Canada, ma soprattutto Brasile e Guyana, per circa 1 milione di barili al giorno), il rilascio di parte delle riserve – “l’AIE ha indicato ieri che sono stati rilasciati 325 milioni di barili (…) dei 400 milioni promessi dai paesi del G-7 a marzo”(La Vanguardia, 04-10-2026) –, il reindirizzamento attraverso altre rotte: “circa il 40% delle esportazioni di petrolio nella regione ha cercato vie alternative allo stretto di Hormuz” (Expansión, 09-10-2026) e per il flusso effettivo che attraversa lo stretto di Hormuz: “Il trasporto è in atto da mesi, ma monitorare la quantità di petrolio trasportata da queste navi «nascoste» rappresenta una sfida sia per gli operatori che per gli analisti, poiché le navi si proteggono fornendo pochi indizi sulla loro posizione.” (Bloomberg, 16-08-2026).
I calcoli dell’AIE: la sovrapproduzione rimane
La paralizzazione imposta dall’ELECTROSHOCK innescato dall’intervento militare statunitense è stato notevole, ma non ha risolto il problema si sovracapacità produttiva di petrolio greggio: “l’Agenzia anticipa che la domanda mondiale di greggio aumenterà di 2,4 milioni di barili al giorno nel 2027, fino a raggiungere i 105,7 milioni di barili al giorno, ma l’approvvigionamento registrerà un rimbalzo molto più forte, se non ci saranno problemi, poiché il forte crollo dell’offerta di quest’anno sarà seguito da un rimbalzo ancora più intenso nel prossimo anno, quando si aggiungeranno 8,3 milioni di barili al giorno, fino a raggiungere i 110,3 milioni di barili. In questo modo, si raggiungerà un surplus storico di 4,6 milioni di barili al giorno” (Expansión, 13-08-2026).
Solo mantenendo forzatamente paralizzata una parte della sovraccapacità esistente si può evitare che l’eccesso si imponga in un calo dei prezzi (abbiamo spiegato in dettaglio su “Per il Comunismo” n. 10, pag. 19, come si forma la soglia di prezzo che costringe gli Stati Uniti a intervenire militarmente). Allo stesso tempo, mantenere una domanda superiore all’offerta per sostenere il prezzo elevato finisce per determinare un aumento della produzione, minando così le basi stesse del mantenimento di quel prezzo elevato. Come spiega Marx in Salario, Prezzo e Profitto (1865), criticando Weston: “Esso esprime soltanto il suo imbarazzo allorché egli deve spiegare le leggi secondo le quali un aumento della domanda provoca un aumento dell'offerta e non un aumento definitivo dei prezzi sul mercato.” (Salario, Prezzo e Profitto, K. Marx, 1865).
E se è vero che il petrolio è monopolizzabile ed è soggetto alle leggi della rendita fondiaria che ostacolano, rendono difficile e rallentano questo processo, è anche vero che la capacità di esercitare un controllo monopolistico è compromessa dai diversi interessi dei paesi produttori e dall’ascesa delle fonti energetiche non combustibili.
OPEC: monopolismo in declino
L’OPEC è stata fondata nel 1960 per contrastare il predominio delle “Sette Sorelle”, arrivando a controllare oltre il 50% della quota di mercato mondiale del petrolio negli anni ’70. Da allora il suo potere monopolistico si è notevolmente ridotto, tanto che nel 2016 è stato necessario creare l’OPEC+ per cercare di contrastare il calo dei prezzi causato dall’aumento della produzione di petrolio da scisti da parte degli Stati Uniti.
La situazione è finita per determinare l'uscita degli Emirati Arabi Uniti dall'OPEC: “il sesto maggiore esportatore al mondo di greggio e prodotti raffinati e il terzo all'interno del cartello, superato solo dall'Arabia Saudita e dall'Iraq, che rappresenta il 12% della produzione di greggio dell'OPEC” (Expansión, 29-04-2026), con la conseguenza che il controllo sulla produzione si è ulteriormente ridotto: “Si stima che l’OPEC (compresi gli Emirati Arabi Uniti) abbia prodotto 28,0 milioni di barili al giorno di petrolio greggio nel 2025, pari al 35% della produzione mondiale totale di petrolio greggio di quell’anno. Senza il contributo degli Emirati Arabi Uniti, la quota del gruppo nella produzione mondiale totale di petrolio greggio sarebbe stata del 31% nel 2025. (…) La produzione dei paesi dell’OPEC+ ha rappresentato circa il 46% della produzione mondiale di petrolio greggio nel 2025; senza gli Emirati Arabi Uniti, la quota dell’OPEC+ si sarebbe attestata più vicina al 42%.” (Energy Information Administration, 07-10-2026).
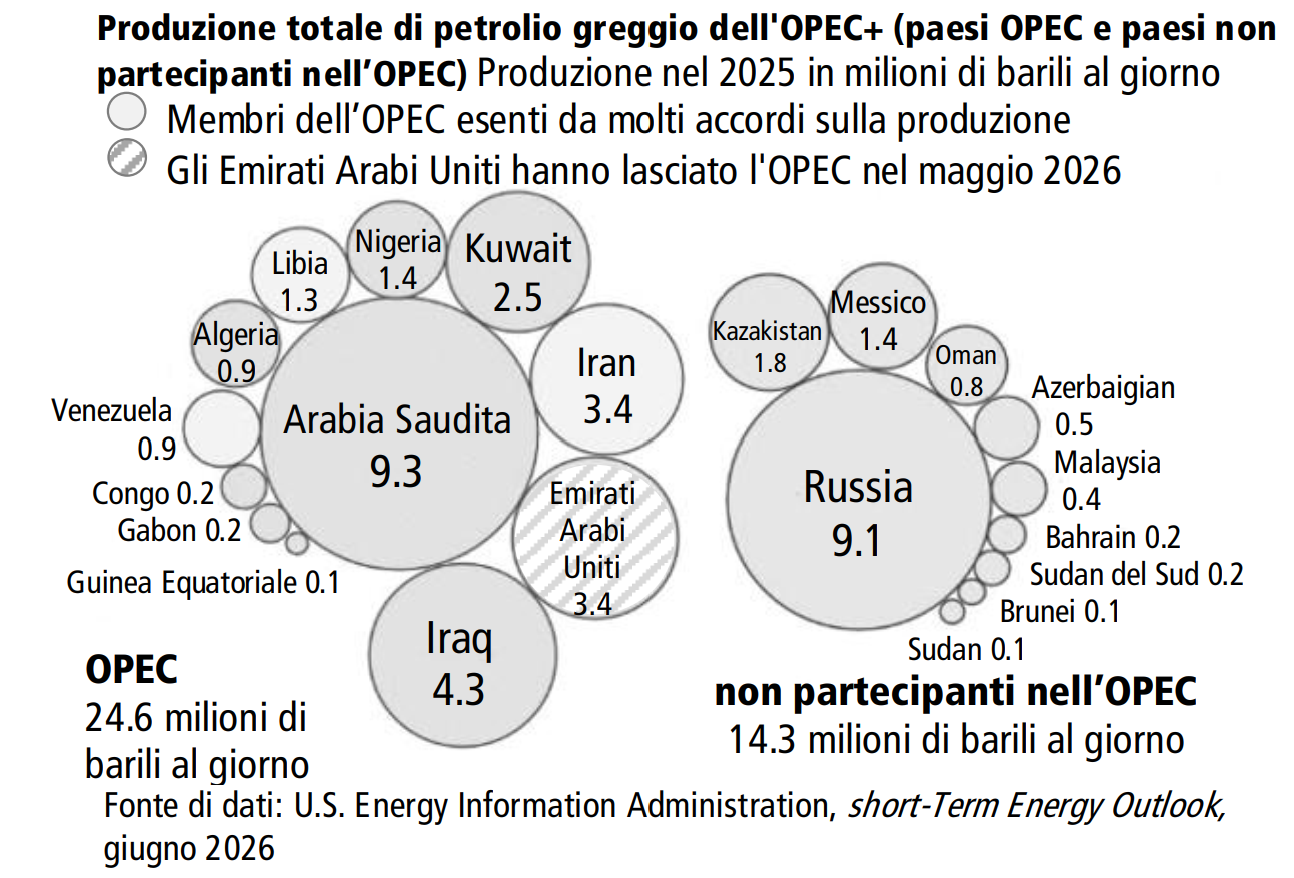
L'uscita degli EAU è dovuta ai tagli alla produzione concordati che questo Stato non intende rispettare. Tuttavia, attualmente, nonostante la volontà di ridurre i tagli e aumentare la produzione, la realtà è che la pressione esercitata dagli Stati Uniti nello stretto di Hormuz mantiene forzatamente bassa la produzione dei paesi dell'OPEC: “Secondo gli ultimi calcoli pubblicati dall’organizzazione [OPEC], ad agosto la produzione totale del gruppo si è attestata a 24 milioni di barili al giorno, un livello che, pur essendo aumentato dell’1,46% rispetto al mese precedente, è inferiore del 15% rispetto a quello di gennaio, proprio prima che iniziassero gli attacchi di Stati Uniti e Israele contro l’Iran che hanno scatenato la guerra.” (El País, 04-10-2026).
Eppure, ciò non significa che la situazione sia del tutto negativa per tutte le parti coinvolte. EAU e l’Arabia Saudita dispongono di oleodotti che consentono loro di aggirare, in tutto o in parte, lo stretto di Hormuz. Per questo motivo gli EAU ritengono che sia il momento opportuno per uscire dall’OPEC. La volontà di altri di aumentare la produzione e liberarsi dal blocco imposto dall’esterno è evidente: “Dubai sta già pianificando la costruzione di un nuovo porto e di un terminal per container sulla costa orientale degli Emirati Arabi Uniti (EAU)”. (Expansión, 14-07-2026). Da parte sua, abbiamo già visto su “Per il Comunismo” n. 10 che, a seconda del prezzo del petrolio, il taglio alla produzione saudita avrebbe potuto essere compensato dall’aumento di tale prezzo, come effettivamente è avvenuto: “Le entrate dell’Arabia Saudita derivanti dalle esportazioni di petrolio sono schizzate alle stelle, raggiungendo il massimo degli ultimi tre anni, con 24,7 miliardi di dollari, nel primo mese completo di guerra in Medio Oriente.” (Bloomberg, 25-05-2026). Almeno fino a quando, a settembre, gli Houthi non hanno ripreso con intensità gli attacchi contro l’Arabia Saudita, costringendo alla chiusura del suo terminal. In ogni caso, “anche se gli attacchi dei ribelli Houthi dello Yemen contro le installazioni saudite nel Mar Rosso hanno provocato un notevole calo delle esportazioni, fino a 3,5 milioni di barili al giorno, questa situazione sembra essere stata superata, al punto che Riad pompa già 6 milioni di barili, l’80% della sua capacità totale”. (Expansión, 18-10-2026).
Gli Stati Uniti e i loro alleati in Medio Oriente
L’Arabia Saudita, in particolare, intrattiene relazioni con la Cina e anche con la Francia per ridurre la propria dipendenza dagli Stati Uniti, oltre ad essere interessata ad aumentare la produzione di petrolio, il che tende a portare il prezzo a livelli insostenibili per gli Stati Uniti. Sebbene abbia dichiarato apertamente di aver partecipato all’attacco congiunto con gli Stati Uniti contro obiettivi legati all’Iran in Iraq a luglio, è molto significativa la risposta del rappresentante della fazione borghese al potere negli Stati Uniti alla richiesta saudita di sostegno contro gli attacchi degli Houthi di settembre: ”’[Gli Houthi] preferiscono che non ci coinvolgiamo e stanno lasciando passare la maggior parte delle navi. C’è solo un paese con cui non sono molto contenti [l’Arabia Saudita] e lo risolveremo.’ (…) In un incontro precedente con funzionari statunitensi in Oman, i ribelli yemeniti avevano assicurato a Washington che non avrebbero bloccato il Mar Rosso per tutti. Solo per i sauditi." (El País, 20-09-2026).
Questa è una chiara dimostrazione del fatto che gli Stati Uniti sono disposti a sacrificare i propri alleati nella regione e che, in parte, le loro azioni mirano a esercitare pressioni su di loro, a tenerli sotto controllo per poterli strumentalizzare e impedire che diventino punti di appoggio per altri imperialismi.
Il 18 agosto, il buffone capo della fazione al potere negli Stati Uniti “ha minacciato ieri di bombardare l’Oman, un alleato tradizionale, se si fosse intromesso nei colloqui con l’Iran per riaprire lo stretto di Hormuz” (La Vanguardia, 18-08-2026) e il giorno successivo “ha annunciato che dichiarerà lo stretto di Hormuz ‘territorio degli Stati Uniti’ una volta sconfitto il regime iraniano”(Expansión, 19-08-2026).
E ciò nonostante questi sfoghi imperialisti si alternino a promesse di sostegno futuro, come l’accordo nucleare trentennale, firmato il 22 luglio dal segretario all’Energia degli Stati Uniti e dal ministro dell’energia saudita a condizione che l’Arabia Saudita riconoscesse Israele, che “riserva lo sviluppo delle infrastrutture nucleari in Arabia Saudita alle imprese statunitensi – ed esclude quelle straniere” (Expansión, 23-07-2026). Questo accordo è stato sottoposto al Congresso degli Stati Uniti e sarà automaticamente approvato il 24 ottobre se non verrà espressamente abrogato. Si tratta di un tentativo da parte degli Stati Uniti di sedurre l’Arabia Saudita con una carota e cercare di impedirle di bussare ad altre porte. Ma, da un lato, è emerso che la “costruzione di un impianto di arricchimento dell’uranio è subordinata all’approvazione congiunta dei governi degli Stati Uniti e dell’Arabia Saudita” (Expansión, 23-07-2026) e, dall’altro, non bisogna dimenticare che il programma nucleare per cui l’Iran viene attualmente bombardato è iniziato con l’esportazione di materiale nucleare da parte degli Stati Uniti (1967), la creazione di un programma al MIT (1974) per la formazione di ingegneri nucleari iraniani e l’autorizzazione all’acquisto e alla gestione di un impianto di trattamento (1976). Quando l’Iran ha cercato di svolgere un ruolo imperialista indipendente, gli imperialismi statunitense ed europeo sono intervenuti per rovesciare lo Scià, e quando la creatura da loro stessi messa al potere ha dimostrato che avrebbe seguito la stessa strada (determinata dallo sviluppo delle forze produttive), hanno cercato di bloccare l’avanzamento di questo piano.
L’altra esca lanciata dagli Stati Uniti all’Arabia Saudita è stata l’approvazione della vendita dei caccia F-35 più avanzati, anche se tale decisione deve ancora essere approvata dal Congresso, dove vi sono riserve sia per il fatto di equiparare la tecnologia fornita all’Arabia Saudita a quella fornita a Israele, sia per i legami dell’Arabia Saudita con la Cina che potrebbero consentire l’accesso a tecnologia militare sensibile. Se dovesse essere concessa l’autorizzazione, la consegna potrebbe comunque richiedere anni.
La crisi della raffinazione
Il petrolio greggio deve essere raffinato per poter essere utilizzato. Secondo l’Amministrazione d’Informazioni sull’Energia (EIA, secondo le sigle in inglese, 20-06-2024), il volume finale ottenuto dalla raffinazione di un barile di greggio è superiore a quello del barile stesso grazie ai prodotti aggiunti e si ripartisce nelle seguenti proporzioni: benzina (50%), distillati quali gasolio e gasolio da riscaldamento (25%), cherosene e carburante per aerei (9%), coke (4%), gas inerte (3%), liquidi di gas da idrocarburi (3%), asfalto (2%), materie prime petrolchimiche per la plastica (1%), combustibili pesanti e olio combustibile residuo (1%), lubrificanti (1%) e altri prodotti quali cere, solventi, ecc. (1%).
Come abbiamo analizzato in “Per il Comunismo” n. 10 (aprile 2026, pag. 22), attraverso lo stretto di Hormuz transitavano 20 milioni di barili di petrolio, di cui 15 milioni corrispondevano a greggio e condensati, mentre gli altri 5 milioni corrispondevano a prodotti raffinati.
Sebbene sia innegabile l’importanza del greggio in sé e l’impatto derivante dal ritiro dalla circolazione di 15 milioni di barili al giorno, abbiamo visto che ciò è stato in una certa misura compensato da una precedente sovraccapacità, dall’aumento della produzione di altri paesi, dallo sblocco delle riserve e dal passaggio occulto attraverso lo stretto nonostante l’apparente blocco. Ma questo blocco ha influito anche sui prodotti raffinati, esercitando una pressione al rialzo non solo sul prezzo del petrolio in generale, ma anche su quello dei prodotti raffinati del petrolio in particolare: in primo luogo la benzina e il gasolio. Ed è proprio il prezzo di questi prodotti, e non semplicemente quello del greggio, ad avere un impatto immediato sull’inflazione.
Secondo i dati dell’EIA (01-11-2025), la capacità di raffinazione mondiale, pari a 102,1 milioni di barili al giorno, era distribuita come segue (in milioni di barili al giorno e in percentuale): Cina 18,50 (18,1), Stati Uniti 18,40 (18,0), Russia 5,40 (5,3), India 5,00 (4,9), Corea del Sud 3,30 (3,2), Arabia Saudita 3,29 (3,2), Giappone 3,10 (3,0), Brasile 2,4 (2,4), Iran 2,24 (2,2), Venezuela 2,15 (2,1), Germania 2,08 (2,0), Italia 1,80 (1,8), Messico 1,78 (1,7), Canada 1,72 (1,7), Spagna 1,50 (1,5), Kuwait 1,45 (1,4), Singapore 1,40 (1,4), Indonesia 1,25 (1,2), Thailandia 1,25 (1,2), Iraq 1,24 (1,2), Resto del mondo 22,8 (22,4).
La Cina ha mantenuto sostanzialmente intatta la propria capacità di raffinazione, così come gli Stati Uniti. L’India ha subito un contraccolpo momentaneo a causa della carenza di greggio, che ha sostituito con greggio russo (il cui consumo era temporaneamente diminuito) e venezuelano (confermando il piano degli Stati Uniti di dar uscita a questo petrolio con lo SHOCK in Medio Oriente). L’Arabia Saudita ha potuto continuare a esportare il proprio prodotto raffinato attraverso il Mar Rosso e, dopo gli attacchi degli Houthi, lo fa con maggiori difficoltà via terra e attraverso il Canale di Suez. Anche il Giappone e la Corea del Sud hanno subito un impatto iniziale che sono riusciti a compensare solo in parte, poiché le raffinerie non erano adatte al greggio leggero statunitense. L’Iran, il Kuwait e l’Iraq hanno dovuto limitare la loro raffinazione alle possibilità offerte dal trasporto terrestre e attraverso lo stretto tramite navi fantasma.
Con l’intervento militare statunitense e israeliano contro l’Iran, la Russia ha inizialmente registrato un’impennata delle entrate derivanti dalla vendita di petrolio (verso l’Asia, in particolare Cina e India, ma anche Filippine, Giappone, ecc.), di gas (soprattutto verso l’Europa), di carbone e fertilizzanti (verso l’Asia), dimostrando come gli Stati Uniti possano agire solo nel proprio interesse, rafforzando ancora di più i propri avversari. E questo, nonostante lo Stato russo abbia compiuto progressi nel ridurre la propria dipendenza dagli idrocarburi: “i ricavi generati dall’esportazione di petrolio e gas naturale si sono ridotti al 19,7%” (La Vanguardia, 19-07-2026). Ma l’intensificarsi dell’offensiva ucraina nel settembre 2026 ha colpito duramente la capacità di raffinazione della Russia: “Dopo un’ondata di attacchi, EA Analytics ha stimato che i tassi di lavorazione del greggio in Russia si attestassero a 3,6 milioni di barili al giorno a luglio, circa un terzo al di sotto della media stagionale. Da allora, Kiev ha intensificato gli attacchi, che la scorsa settimana hanno colpito cinque raffinerie e almeno altre due questa settimana”. (Bloomberg, 12-08-2026).
La Russia è stata costretta a importare benzina dall’India: “È la prima volta che Mosca importa questo carburante da quel paese dell’Asia meridionale, secondo i dati di Kpler” (Bloomberg, 12-08-2026). Questo impatto si ripercuote sull’Asia centrale: “le esportazioni russe di cherosene per aerei via ferrovia verso l’Asia centrale e l’Afghanistan sono crollate di oltre il 92% a giugno (…) le aziende locali [del Kirghizistan] stanno cercando forniture in Azerbaigian, Cina, Bielorussia e Turkmenistan e ‘i prezzi sono raddoppiati’. Se in primavera il costo di una tonnellata di benzina era di 700 dollari e quello del diesel di 800, ora i prezzi sono saliti rispettivamente a 1.800 e fino a 1.900”. (La Vanguardia, 22-07-2026) per quanto riguarda l’Asia in generale, “negli ultimi giorni gli esportatori cinesi di carburante hanno annullato alcune spedizioni di prodotti petroliferi previste per l’esportazione in ottobre” (Expansión, 02-10-2026). Nel contesto descritto di compromissione della capacità di raffinazione, questa è la goccia che ha fatto traboccare il vaso e che colpisce l’intero mondo capitalista: “il diesel viene attualmente quotato con un premio di circa 70 dollari al barile rispetto al greggio, vicino al massimo storico di 90 dollari raggiunto due settimane fa e ben al di sopra dei livelli abituali di circa 20 dollari al barile” (Financial Times, 07-08-2026).
Ciò ha esercitato una pressione sull’inflazione a livello mondiale in generale e, in particolare, negli Stati Uniti. Il piano della fazione governante negli Stati Uniti era quello di mantenere il prezzo del petrolio moderatamente alto, ma allo stesso tempo di mantenere il margine di raffinazione a livelli contenuti per attenuare l’impatto finale sull’inflazione, raggiungendo al contempo l’obiettivo di smaltire il proprio petrolio e quello venezuelano (l’”oficialismo”, trasformato in partner commerciale degli Stati Uniti, ha ceduto lo sfruttamento del 20% delle riserve petrolifere – 17 pozzi – agli Stati Uniti).
Il prezzo dei prodotti raffinati (benzina e diesel) è quello che percepisce il “consumatore”. E questo “consumatore” è costituito dal proletariato ma, soprattutto, dalla piccola e media borghesia, nonché dall’aristocrazia operaia. Cioè, dalla base elettorale che ha portato al potere, nelle ultime elezioni, la frazione di partito sostenitrice del “ripiegamento murato 2.0”. E questa base elettorale sta venendo soffocata dall’effetto combinato della guerra iniziata/provocata in Ucraina dalla precedente frazione governante favorevole all’espansione diplomatico-militare e dalla guerra iniziata dall’attuale frazione governante favorevole al “ripiegamento murato”, sebbene la sua percezione di causalità sia rivolta proprio a questa seconda frazione. “Il prezzo del gallone di gasolio è salito alle stelle, passando dai circa 3,76 dollari registrati prima dell’attacco coordinato sferrato da Stati Uniti e Iran contro l’Iraq lo scorso 28 febbraio fino a raggiungere un massimo storico di 6,53 dollari al gallone alla fine di settembre.” (Expansión, 07-10-2026). Le elezioni di medio mandato si avvicinano e la fazione al governo negli Stati Uniti è preoccupata per le ripercussioni delle proprie azioni.
La serie di misure che è costretta ad adottare spazia dal populismo interno alla sfera geostrategica globale. Sul piano elettorale interno, la fazione governante ha abolito le restrizioni legali all’acquisto del “diesel rosso” (gasolio convenzionale ma esente da oneri fiscali, che viene colorato artificialmente di quel colore per evitare usi fraudolenti) e ha temporaneamente rinviato “il pagamento dell’imposta federale speciale applicabile sul carburante consumato tra il 5 ottobre e il 31 dicembre 2026, che dovrà essere versata nel 2027 senza interessi né maggiorazioni” (Expansión, 06-10-2026), oltre a promettere un assegno di 5.000 dollari a tutti i cittadini statunitensi in caso di vittoria alle elezioni di medio termine.
Di fronte alla minaccia degli Stati Uniti di imporre un veto sulle esportazioni di prodotti raffinati, il G-7 “ha deciso ieri di immettere sul mercato, nei prossimi quattro mesi, fino a 100 milioni di barili provenienti dalle riserve strategiche di gasolio e greggio (…) nei primi 20 giorni ci sarà un rilascio concentrato di distillati” (La Vanguardia, 03-10-2026).
Infine, gli Stati Uniti hanno raggiunto un accordo con la Russia affinché questa fornisca ”'(…) immediatamente oltre 300.000 tonnellate di gasolio al mercato statunitense e mondiale', ha annunciato il presidente statunitense sul suo social network, Truth Social. (…) l’accordo raggiunto con il suo omologo russo prevede la distribuzione sul mercato globale di altre 500.000 tonnellate di gasolio russo nel mese di novembre e di 1.000.000 di tonnellate ‘subito dopo’. 'Inoltre, a seconda delle condizioni delle sue raffinerie di gasolio, la Russia fornirà a breve 3.000.000 di tonnellate di gasolio', ha aggiunto. (…) 'La riduzione dei prezzi per gli americani, in particolare per i nostri agricoltori, allevatori e camionisti, è la mia massima priorità', ha affermato il presidente statunitense" (Expansión, 06-10-2026).
E gli Stati Uniti non si sono limitati a raggiungere questo accordo, ma hanno esercitato pressioni sull’Ucraina affinché smettesse di attaccare le raffinerie russe, hanno bloccato l’accesso a Starshield (versione di Starlink controllata dal governo statunitense e utilizzata dall’esercito ucraino) per un giorno e non hanno avvertito l’Ucraina degli ultimi lanci di missili russi. Questo comportamento costituisce un attacco al capitalismo ucraino, ma soprattutto all’imperialismo europeo. In questo modo, gli Stati Uniti dimostrano ancora una volta di essere disposti a sacrificare i propri alleati e che, di fatto, non possono fare altro nel loro processo di declino a zig-zag.
Lo stretto orizzonte dell'anarchia della produzione
La situazione immediata causata dall’attacco degli Stati Uniti all’Iran ha fatto impennare i prezzi dei noli: “le tariffe delle petroliere hanno raggiunto il massimo storico di un milione di dollari al giorno per i viaggi con origine e destinazione nel Golfo Persico” (Expansión, 22-09-2026). E sebbene tutti sappiano che solo grazie a questo SHOCK il prezzo del petrolio si mantiene a un livello accettabile per il business, dato l’attuale volume di domanda e offerta unito all’affermarsi di altre fonti energetiche, la verità è che qui e ora si tratta di un’attività redditizia ed è questa la logica che governa inevitabilmente un modo di produzione basato sul PROFITTO. Tutti si stanno ora precipitando ad acquistare petroliere di nuova costruzione o di seconda mano (con una preferenza per queste ultime): “Il prezzo delle petroliere di seconda mano è salito alle stelle dalla chiusura dello stretto di Hormuz, e alcune navi di seconda mano hanno ora un valore superiore a quelle nuove, poiché ci vorrebbero due o tre anni per costruirne una nuova” (El País, 07-09-2026).
“Trafigura si prepara a quotare in Borsa per la prima volta una delle sue società attraverso la quotazione della propria divisione di superpetroliere, con la quale intende trarre vantaggio dai prezzi record generati dalla crisi nel Golfo Persico. Il gruppo ha annunciato ieri di voler raccogliere circa 500 milioni di dollari (435 milioni di euro) tramite un collocamento privato di Volare Shipping, prima del suo debutto alla Borsa di Oslo all’inizio di ottobre. I fondi saranno investiti nell’ampliamento della flotta di superpetroliere di Volare, che saranno noleggiate a pagamento” (Expansión, 22-09-2026).
E sebbene “gli armatori si aspettassero di entrare in un ciclo ribassista quest’anno a causa dell’elevato numero di nuove navi che entrano nel mercato (…) gli investimenti in azioni di compagnie di navigazione quotate da parte di società di investimento statunitensi e britanniche si attestano a livelli simili a quelli dello scorso anno, quando hanno raggiunto il massimo degli ultimi 20 anni.” (Financial Times, 31-08-2026).
E questo non mette in evidenza solo l’incapacità del sistema capitalista di pianificare a lungo termine in generale, per non parlare poi di pianificare la soddisfazione dei bisogni umani, soccombendo inevitabilmente sempre e ovunque alle esigenze del profitto immediato. Mette in evidenza anche la necessità materiale del ripetersi di questi ELETTROSHOCK, PARALISI E DISTRUZIONI, applicati alla produzione e alla circolazione capitalistica mondiale, come unica molla in grado di mitigare la tendenza alla sovrapproduzione relativa di capitali, alla deflazione che soffoca il tasso di profitto.
Come sappiamo da oltre 150 anni: “Con quale mezzo la borghesia supera le crisi? Da un lato, con la DISTRUZIONE coatta di una massa di forze produttive; dall'altro, con la CONQUISTA di nuovi mercati e con lo SFRUTTAMENTO più intenso dei vecchi. Dunque, con quali mezzi? Mediante la preparazione di crisi più generali e più violente e la diminuzione dei mezzi per prevenire le crisi stesse.” (Manifesto del Partito Comunista,1848).
La sovrapproduzione di energia
A marzo, diversi Stati africani come la Tanzania, la Namibia, lo Zambia, il Mozambico e l’Uganda (che fanno del petrolio mediorientale la loro fonte principale) hanno iniziato a ricevere notizie di ritardi o mancate consegne dei carichi di petrolio. I prezzi concordati in precedenza non erano redditizi e le società di commercializzazione hanno smesso di fornire il petrolio. Ciò ha costretto questi Stati a sottomettersi a un’unica società in grado di garantirne l’approvvigionamento: Vitol Group. È molto significativo che Vitol fosse proprio una delle società di commercializzazione che non era riuscita a garantire le forniture… fintanto che il prezzo rimaneva quello precedente. “Vitol ha ora accordi esclusivi, diretti o indiretti, per fornire carburante ad almeno cinque paesi, con una popolazione complessiva di circa 180 milioni di persone” (Bloomberg, 17-08-2026).
Questo dominio dell’approvvigionamento a livello imperialista non può che accelerare l’impianto di altre fonti energetiche e attirare altri imperialismi che si presentino come alternativa. L’imperialismo europeo riprende in mano vecchi piani (vanificati dallo scoppio delle cosiddette “primavere arabe”) di elettrificazione del Nord Africa:
“la regione del Medio Oriente e del Nord Africa dispone di un potenziale di generazione da fonti rinnovabili stimato in oltre 2.300 GW, il che rappresenta più del doppio della capacità installata attuale dell’intera Unione Europea. Inoltre, i costi di produzione dell’energia solare ed eolica sono tra il 30% e il 40% più economici rispetto all’UE. (…) Il patto mediterraneo per le energie rinnovabili non solo consentirà di disporre di un’ulteriore fonte da cui reperire energia rinnovabile, ma aprirà all’industria europea l’accesso a un mercato dal potenziale enorme. Sviluppando i progetti finanziabili nell’ambito della nuova collaborazione strategica, le imprese dell’UE vendono i propri componenti, i pannelli solari, i componenti eolici e gli elettrolizzatori, tra gli altri, realizzando un fatturato che rafforzerà la loro competitività." (Expansión, 10-06-2026).
Il mondo capitalista si muove interamente nell’orbita analizzata da Lenin in “L’imperialismo, fase suprema del capitalismo” (1916): " L'esportazione di capitale all'estero diventa un mezzo di favorire anche l'esportazione delle merci. (…) In un rapporto del console austro-ungarico di San Paolo (Brasile) è detto: ‘La costruzione delle ferrovie brasiliane si compie principalmente con capitali francesi, belgi, britannici e tedeschi; questi paesi, nel finanziare le ferrovie, pongono come condizione la fornitura di materiale ferroviario’.”
Indipendentemente dai piani dell’imperialismo europeo, sono i prezzi bassi dei pannelli solari a farli diffondersi a macchia d’olio: “L’adozione dei pannelli solari come fonte di elettricità in Africa aumenterà del 45% quest’anno, man mano che l’uso di questa tecnologia di energia pulita si diffonderà in tutto il continente, secondo le previsioni di Ember. (...) I 2.400 milioni di dollari spesi in tutta l’Africa per i pannelli nell’anno fino a giugno equivalgono a quanto sarebbe costato tradizionalmente far funzionare generatori diesel per tre mesi, secondo Ember. (...) Sebbene Ember stimi che 36 dei 54 paesi africani installeranno quantità record di energia solare nel 2026, il Sudafrica rimarrà il principale acquirente, con una previsione di 3,3 gigawatt aggiuntivi” (Bloomberg, 27-08-2026).
Non solo in Africa, l’installazione di pannelli solari non fa che aumentare: “Alla fine del 2025, tale capacità ammontava a un totale di quasi 1,2 terawatt a livello mondiale, secondo il Rapporto statistico sull’energia mondiale dell’Istituto per l’energia (…) All’inizio del millennio, i pannelli solari costavano tra i 5 e i 6 dollari per watt di capacità di generazione. Oggi vengono venduti a circa 12 centesimi di dollaro per watt” (Expansión, 26-09-2026). E questa sovraccapacità produttiva installata pone seri problemi alle aziende energetiche, oltre che gravi problemi logistico-industriali, nel contesto di una società mercantile. Le grandi centrali continuano a essere necessarie per mantenere la stabilità del sistema e nei periodi prolungati di assenza di sole, ma nel capitalismo queste centrali possono esistere solo se sono redditizie e la valanga di energia solare fa saltare in aria tale redditività.
Uno dei punti di appoggio delle energie combustibili è la difficoltà di immagazzinare, in quantità sufficienti e con tempi di ricarica accettabili, l’eccesso di energia prodotta da fonti come l’eolico e il solare, che dipendono da condizioni naturali. Vediamo lo stato della questione attraverso tre notizie molto significative:
- “Il gruppo cinese CATL, (…) ha presentato ieri una batteria al litio-ferrofosfato (LFP) in grado di ricaricarsi dal 10% al 98% in soli 6,5 minuti, poco più del tempo necessario per fare il pieno a un’auto a combustione. (…) Ha inoltre sviluppato una batteria in grado di garantire fino a 1.500 chilometri di autonomia con una sola ricarica” (Expansión, 22-04-2026).
- “L'azienda cinese [CATL], che detiene il 37% della quota mondiale di batterie per veicoli elettrici e il 22% dei sistemi di accumulo energetico per reti elettriche e data center, ha già installato le proprie batterie su circa 900 imbarcazioni, per lo più piccole imbarcazioni che operano vicino alle coste cinesi, nei porti o sui fiumi del paese” (Financial Times, 06-04-2026).
- “(…) un aereo con un’apertura alare di 32 metri, un peso al decollo di oltre 11 tonnellate e le dimensioni di turboelica regionale, si è alzato in volo, ha volato per 27 minuti ed è atterrato senza aver consumato nemmeno un litro di cherosene. (…) costo del volo: circa cinque dollari di elettricità (…) la compagnia stima che l’ES-30 potrebbe ridurre i costi operativi di oltre il 40%” (La Vanguardia, 06-09-2026).
l vulcano della produzione
Lo SHOCK dei prezzi del petrolio ha fatto uscire al capitalismo cinese, nel mese di aprile, dalla deflazione in cui si trovava:
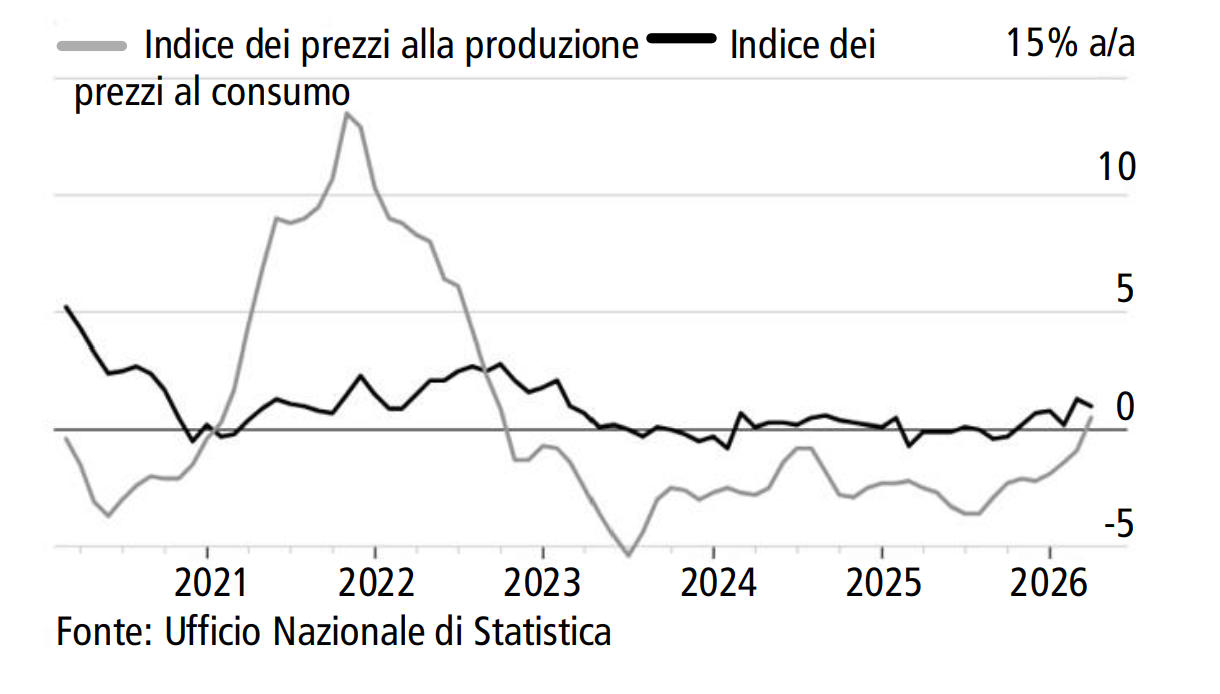
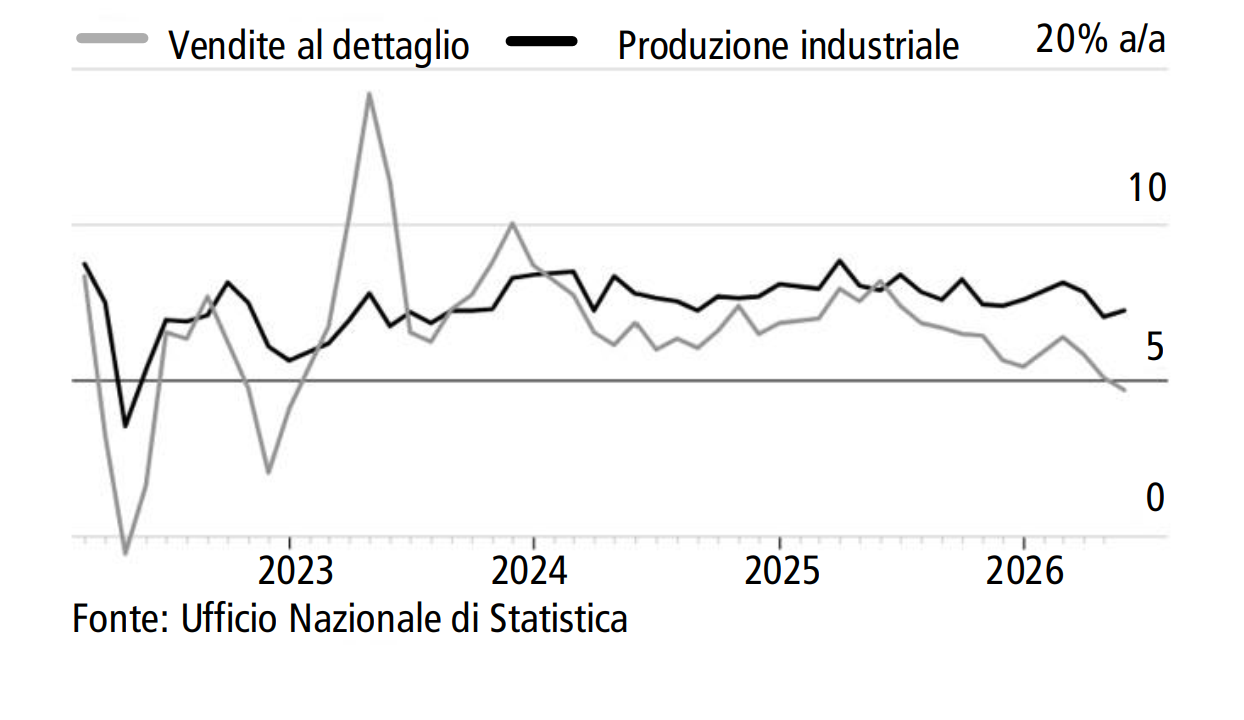
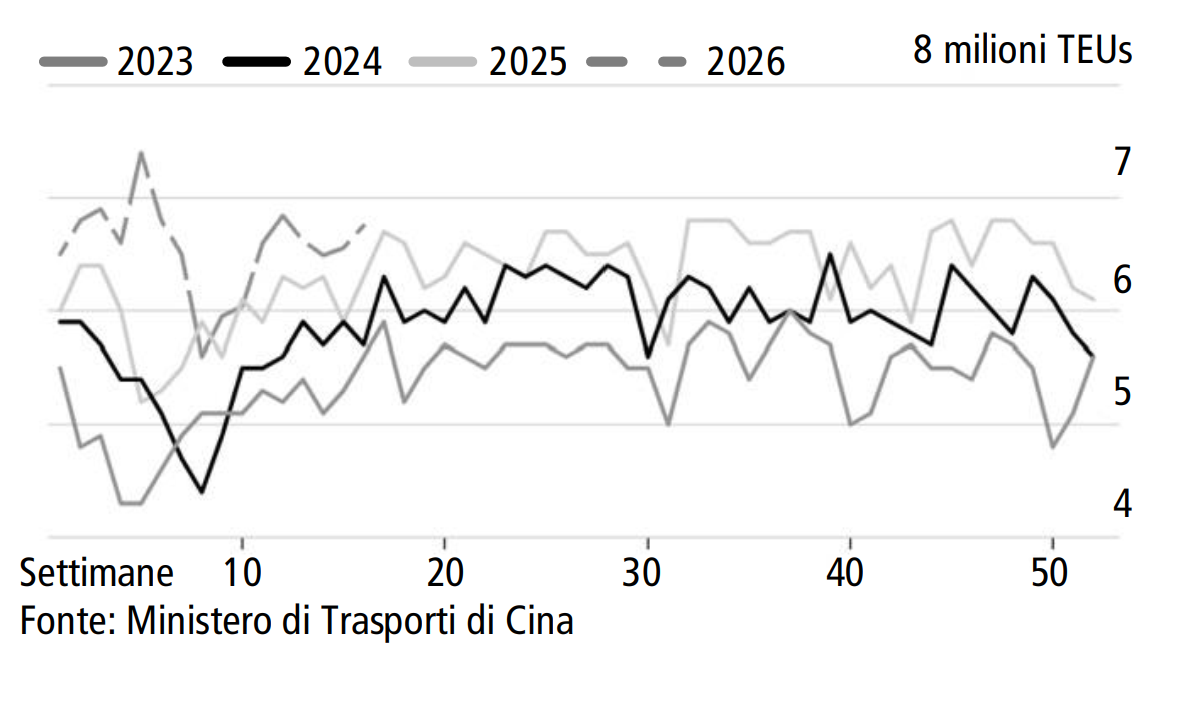
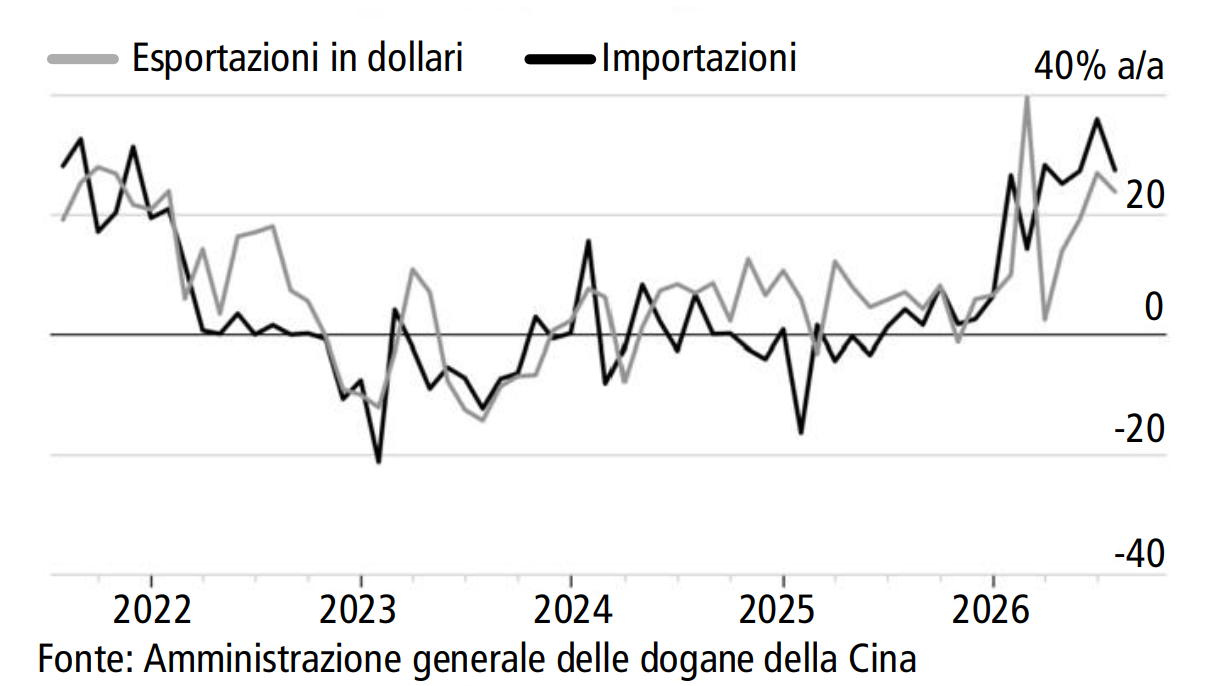
Ma, sebbene la risposta immediata a questo SHOCK sia un aumento dei prezzi industriali, la realtà è che ciò non altera la causa alla base della sovrapproduzione che spingeva i prezzi al ribasso, ovvero la sovraccapacità produttiva. Questa si manifesta in un aumento della produzione, sommato al calo delle vendite al dettaglio, e spinge al continuo aumento delle esportazioni. Se le esportazioni in tonnellate (terzo grafico) aumentano, lo fanno in misura ancora maggiore in dollari (quarto grafico), a causa dell’aumento dei prezzi dei prodotti tecnologici.
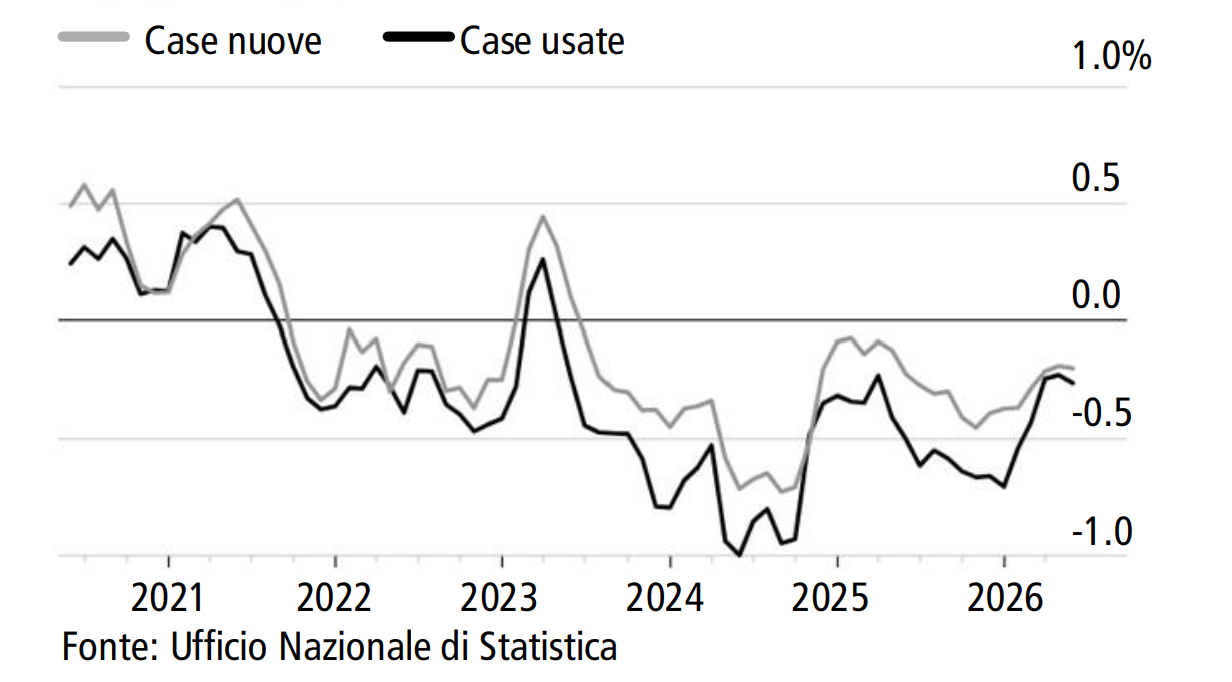
Un’altra manifestazione della sovrapproduzione è il calo inarrestabile e continuo dei prezzi delle abitazioni in Cina. La condanna del fondatore di Evergrande può servire da punizione esemplare per un battilocchio del mercato, ma non risolve il vero problema.
Automobilistico
Il settore automobilistico è un chiaro esempio della corsa sfrenata all’aumento della capacità produttiva in Cina: “Con l’aumentare della concorrenza e la riduzione dei margini, l’uso dell’intelligenza artificiale potrebbe stabilire un nuovo standard nel settore: bastano solo 18 mesi per lanciare sul mercato un modello completamente nuovo, secondo una stima della società di progettazione automobilistica IAT Automobile Technology e dell’Associazione cinese dei costruttori di automobili. Ciò rappresenta una riduzione rispetto al ritmo attuale, di circa due anni, e contrasta con i circa tre-cinque anni impiegati dai tradizionali concorrenti stranieri.” (Bloomberg, 01-09-2026). Persino lo Stato capitalista cinese sta cercando di rallentare questo processo aumentando artificialmente il chilometraggio di prova richiesto per immettere i nuovi modelli sul mercato.
Da parte sua, Toyota ha annunciato che “investirà 6.400 milioni di dollari all’anno fino a mettere in campo una flotta di 400.000 robot (…) umanoidi che, grazie all’intelligenza artificiale, apprenderanno le competenze dei lavoratori più esperti fino a sostituirli” (La Vanguardia, 22-09-2026), aumentando la pressione sul mercato a causa della corsa all’accumulazione per l’accumulazione, attraverso la produzione per la produzione.
In Europa e negli Stati Uniti sempre più case automobilistiche si vedono costrette a condividere stabilimenti e tecnologia con le case automobilistiche e le aziende produttrici di batterie cinesi, al punto che la stessa Ford è stata dichiarata “poco affidabile” dal governo degli Stati Uniti: “Il segretario ai Trasporti degli Stati Uniti, Sean P. Duffy, ha criticato ieri l’alleanza siglata a luglio da Ford con la casa automobilistica cinese Geely per la gestione congiunta del proprio stabilimento di Almussafes (Valencia). Con questa operazione, l’anno prossimo verrà costituita una società in cui Ford deterrà il 66% e Geely il 34% (…) Si sottolinea inoltre che Ford continua a utilizzare tecnologia concessa in licenza dal produttore cinese di batterie CATL – che figura nell’elenco delle aziende vietate dal Dipartimento della Difesa – nel proprio stabilimento del Michigan.” (Expansión, 10-09-2026). Anche Volkswagen e Stellantis hanno applicato la stessa strategia rispettivamente a Sagunto e Saragozza: “Il 49% dello stabilimento di batterie per auto del gruppo tedesco Volkswagen (…) è stato venduto al gruppo cinese Gotion. (…) Il progetto più importante è la gigafabbrica di batterie che Stellantis e CATL stanno costruendo a Saragozza, con un investimento previsto fino a 4.100 milioni di euro.” (La Vanguardia, 29-09-2026).
Guerra commerciale: Cina vs UE
La concorrenza tra l’imperialismo cinese e quello europeo si è intensificata nell’ultimo decennio. Ora “è in diretta concorrenza con l’eurozona in quasi il 40% dei settori in cui l’Europa gode di un vantaggio comparativo, rispetto a circa il 25% all’inizio di questo secolo” (La Vanguardia, 20-08-2026), con la Germania che è lo Stato europeo che ne risente maggiormente: “circa il 51% delle esportazioni tedesche è costituito da prodotti che figurano nella top 100 delle esportazioni cinesi” (Global Trade Alert, 17-12-2025). D’altra parte, “il deficit commerciale con la Cina ammonta ormai a 365.000 milioni di euro, il che equivale a 1.000 milioni di euro di squilibrio giornaliero” (Expansión, 20-06-2026).
Di fronte a questo aumento della concorrenza e all’ondata di merci e capitali cinesi in Europa, l’imperialismo europeo ha avviato una controffensiva commerciale: “ha deciso di imporre dazi globali del 50% su tutte le importazioni che superino la quota di 18,3 milioni di tonnellate all’anno. (…) D’altra parte, con l’arrivo di luglio entra in vigore anche la tassa di tre euro sui pacchi di commercio elettronico di valore inferiore a 150 euro, che fino ad oggi erano esenti da dazi” (Expansión, 01-07-2026). Inoltre, “la Commissione Europea ha annunciato ieri di aver inflitto una multa di 550 milioni di euro ad AliExpress per la vendita di prodotti illegali sulla sua piattaforma (…) Le precedenti, inflitte a Temu (200 milioni di euro) e a X (120 milioni di euro), sono ben lontane dalla cifra di AliExpress” (Expansión, 21-07-2026).
L’imperialismo europeo sta inoltre riformando la propria normativa sugli appalti pubblici, aggiungendo un “principio di preferenza europea” per frenare le imprese cinesi. “Il sistema degli appalti pubblici è molto rilevante perché la spesa tramite gare d’appalto rappresenta, approssimativamente, il 20% del PIL dell’Unione Europea, circa 3,7 trilioni di euro” (Expansión, 09-09-2026).
Per il momento, sembra che l’imperialismo cinese abbia acconsentito a rallentare in parte il ritmo e a concedere un po’ di respiro a quello europeo, anche se la corsa all’accumulazione dovrà alla fine imporsi: “La Cina si impegna a moderare le proprie esportazioni di veicoli ibridi e ibridi plug-in verso l’Unione Europea con l’obiettivo di ridurle di circa il 50%, alleviando così la pressione sull’industria europea che aveva accusato il paese asiatico di concorrenza sleale. (…) Per quanto riguarda i veicoli puramente elettrici, (…) se le aziende cinesi decidessero di vendere i propri prodotti al di sotto dei limiti stabiliti, che variano in base ai prezzi dell’industria europea, le autorità doganali imporrebbero loro dazi severi che annullerebbero tale differenza. (…) il blocco comunitario ha ottenuto garanzie che verrà snellito il meccanismo di concessione delle licenze per le esportazioni di terre rare e minerali critici alle imprese europee, elementi fondamentali per numerose industrie comunitarie” (Expansión, 10-10-2026).
Da parte sua, a maggio, gli Stati Uniti hanno aumentato i dazi sulle automobili europee dal 15 al 25%. La guerra commerciale si sta sviluppando su tutti i fronti.
Gli Stati Uniti contro il mondo (e contro sé stessi)
Come parte del processo di declino degli Stati Uniti, alcune fazioni della borghesia si mettono i bastoni tra le ruote a vicenda. Dopo che la grande manovra di “liberazione” degli Stati Uniti, che prevedeva l’imposizione di dazi a tutto il mondo, è stata annullata dalla Corte Suprema degli stessi Stati Uniti, lo Stato ha dovuto iniziare a rimborsare il denaro riscosso. Finora “ha proceduto al rimborso di circa 100.000 milioni di dollari (quasi 87.000 milioni di euro) (…) Si tratta di circa il 60% dei dazi annullati” (Expansión, 06-08-2026).
A luglio, la fazione al governo negli Stati Uniti ha trovato la terza scusa per mantenere i dazi globali intorno al 10%. Ai paesi che si ritiene abbiano una qualche forma di regolamentazione contro il lavoro forzato (UE, Canada, Messico, Ecuador, Indonesia, Pakistan, Argentina, Bangladesh, Cambogia, Ecuador, El Salvador, Guatemala, Malesia, Taiwan, Regno Unito, India, Honduras, Giordania o Sri Lanka figurano nell’elenco) verrà applicato un dazio del 10% e al resto verrà applicato un dazio del 12,5%. Ne è seguita una grande indignazione tra tutti gli sfruttatori del mondo, quando la cruda realtà è che la schiavitù del lavoro salariato, su cui si fondano i profitti di tutti, si sviluppa principalmente sulla base del lavoro «libero» che non è altro che lavoro forzato, imposto dalle condizioni sociali di produzione e distribuzione del modo capitalistico di produzione.
Abbiamo visto su “Per il Comunismo” n. 10 che gli Stati Uniti avevano fatto marcia indietro su alcuni dazi per cercare di ridurne l’impatto su alimenti, abbigliamento, ecc. Ancora in agosto, gli Stati Uniti annunciavano che per 90 giorni “avrebbero consentito l’importazione di fino a 300.000 tonnellate metriche di carne macinata di manzo senza dazi al di fuori della quota (…) impegnandosi a garantire che tale tipo di carne ‘fosse venduta al 25% in meno rispetto agli attuali prezzi di mercato’” (Expansión, 22-08-2026). Sempre in agosto, gli Stati Uniti hanno imposto dazi del 100% sui droni che superano i 25 kg o che svolgono funzioni critiche per la sicurezza e del 25% su quelli che non soddisfano tali condizioni. L’Unione Europea, il Giappone, la Corea del Sud, la Svizzera, il Liechtenstein e Taiwan pagheranno un dazio del 15%. Per il Regno Unito, l’aliquota sarà ridotta al 10%.
Per quanto riguarda la guerra commerciale con la Cina, nel recente vertice bilaterale tenutosi negli Stati Uniti, l’imperialismo statunitense ha dovuto riconoscere di non poter piegare l’imperialismo cinese in questo campo. Entrambi gli imperialismi “hanno annunciato un accordo per ridurre di 60 miliardi di dollari (circa 52,8 miliardi di euro) i dazi reciproci. (…) Come parte della riduzione tariffaria, gli Stati Uniti abbasseranno le aliquote applicate a 77 gruppi di prodotti cinesi, tra cui spiccano elettrodomestici, giocattoli, articoli natalizi, prodotti per l’infanzia, casalinghi e utensili da cucina, coperte, thermos e attrezzatura da pesca. Da parte sua, la Cina riduce le aliquote applicate a 1.619 linee di prodotti statunitensi che spaziano dal carbone ai prodotti per la cura personale, passando per materiale e attrezzature sanitarie, quali apparecchiature per la risonanza magnetica, strumentazione medica, robot chirurgici, apparecchi acustici e pacemaker.” (Expansión, 29-09-2026).
Nel suo intorno immediato, a luglio gli Stati Uniti hanno manifestato la loro opposizione al rinnovo del T-MEC con il Canada e il Messico, sebbene l’accordo rimarrà comunque in vigore fino al 2036. Subito dopo, gli Stati Uniti hanno ripreso la loro offensiva commerciale contro il Canada. Il punto di svolta si è verificato con la deviazione del Trans Mountain per consentir lo sbocco del suo petrolio sul Pacifico in territorio canadese (vedi “Per il Comunismo” n. 9, aprile 2025, pag. 21) e iniziare a venderlo ad altri paesi. Ma sullo sfondo ci sono anche i minerali critici. Il Canada produce attivamente 60 minerali e metalli; è il primo produttore mondiale di potassio, il secondo produttore mondiale di uranio, il terzo produttore mondiale di palladio, controlla la terza riserva più grande di cobalto ed è il quarto produttore di questo materiale. E a giugno il Canada ha avuto l’audacia di firmare 13 nuovi accordi bilaterali con potenze del G7, l’India o l’Arabia Saudita – nell’ambito dell’Alleanza per la resilienza e la produzione di minerali critici – per finanziare progetti minerari per un valore di 5 miliardi di dollari. Gli Stati Uniti erano convinti che il Canada fosse un loro appendice, ma nel processo di declino degli Stati Uniti e di spostamento del baricentro del capitalismo verso l’Asia, il Canada si è visto costretto a cercare di svolgere un ruolo indipendente e gli Stati Uniti hanno scoperto quanto sia difficile controllarlo.
I dazi del 50% imposti dagli Stati Uniti sui prodotti canadesi per un valore stimato di 20.000 milioni di dollari (il 5% delle esportazioni canadesi verso gli Stati Uniti) hanno provocato l’imposizione di dazi di ritorsione da parte del Canada su 800 articoli statunitensi. La risposta degli Stati Uniti: “hanno decretato il divieto di importazione di prodotti lattiero-caseari, alcolici e motociclette” (Expansión, 10-09-2026). Ma, cosa ancora più rilevante, hanno spinto il Canada verso un’alleanza più stretta con l’imperialismo europeo.
Questo imperialismo, dopo aver concluso l’accordo di libero scambio con il Mercosur, ha firmato con le Filippine: “un accesso rinnovato e vantaggioso per le imprese dell’Unione Europea a un mercato di 113 milioni di persone, con la conseguente reciprocità. L’accordo raggiunto abbatterà ben il 94% di tutti i dazi che il paese del Sud-Est asiatico applicava al commercio con l’UE e che coprivano il 97% del totale dei beni e dei servizi scambiati, aprendo un mondo di nuove possibilità” (Expansión, 23-09-2026).
Anche la borghesia sudamericana si sta attivando per espandere le proprie esportazioni, sebbene queste non rivestano ancora un ruolo di primo piano: “ha espresso la speranza di concludere un accordo commerciale con il Canada entro la fine del 2026, mentre il Mercosur e il Giappone hanno avviato ufficialmente a giugno i negoziati per un’associazione economica. Sono inoltre in corso colloqui commerciali con paesi come gli Emirati Arabi Uniti, l’India e il Vietnam. Le esportazioni del blocco rappresentano attualmente meno del 20% del suo PIL complessivo, secondo gli analisti, una cifra molto inferiore alla media mondiale.” (Financial Times, 24-08-2026).
Indebitamento crescente del mondo capitalista
L’indebitamento del mondo capitalista non smette di aumentare, mentre crescono anche i costi di finanziamento di questo debito.
Lo scoppio della guerra nello stretto di Hormuz ha colpito l’emissione di debito societario: “Gli emittenti hanno dovuto pagare di più per collocare le proprie obbligazioni. Il premio di rischio medio delle obbligazioni societarie in euro è aumentato da inizio anno del 6,4% per le imprese più solvibili e del 12% per quelle meno solvibili” (Expansión, 27-04-2026).
Sempre più stati capitalisti hanno un debito che supera il 100% del proprio PIL, tra cui gli Stati Uniti, che, lungi dal ridurre il proprio debito, con ogni passo che compiono lo aumentano:
“Il passivo totale del Governo Federale degli Stati Uniti ha raggiunto i 40.047 trilioni di dollari (…) il livello di spesa della sua Amministrazione supera di circa due miliardi di dollari all’anno le entrate fiscali. A ciò va aggiunta la grande legge di tagli fiscali che Trump ha promosso lo scorso anno e che molto probabilmente aumenterà il deficit annuale oltre i quattro trilioni nel corso del prossimo decennio. (…) Attualmente, il governo federale sta spendendo più di un trilione di dollari all’anno per pagare gli interessi – anch’essi in aumento – per finanziare il proprio debito, e questa voce rappresenta già la seconda voce di spesa più consistente dopo quella destinata alla previdenza sociale.” (Expansión, 21-08-2026).
Il volume e l’andamento del debito statunitense spiegano in parte l’aumento del rendimento dei suoi titoli: “Il tasso d’interesse del titolo di stato statunitense a 30 anni ha raggiunto quasi il 5,34%, il livello più alto dal 2007” ((Financial Times, 19-08-2026).
Ma non sono solo i titoli statunitensi a registrare un aumento del rendimento: “Il titolo spagnolo a 10 anni supera il 4% di rendimento e, con un 4,07%, ieri ha raggiunto i massimi dal gennaio 2013, nel pieno della crisi dell’euro. Il titolo di Stato tedesco si aggira intorno ai livelli del 2011 e rende circa il 3,6%; quello italiano, al 4,5%, si mantiene sui livelli del 2023, mentre i rendimenti dei titoli di stato del Regno Unito e della Francia raggiungono i massimi rispettivamente del 2007 e del 2008. (…) Il titolo di stato giapponese a 10 anni offre il rendimento più alto dal 1996, con un 3,06%.” (Expansión, 25-09-2026). Questi picchi sono stati raggiunti nell’ambito della vendita massiccia di titoli di stato causata dall’aumento del prezzo del petrolio.
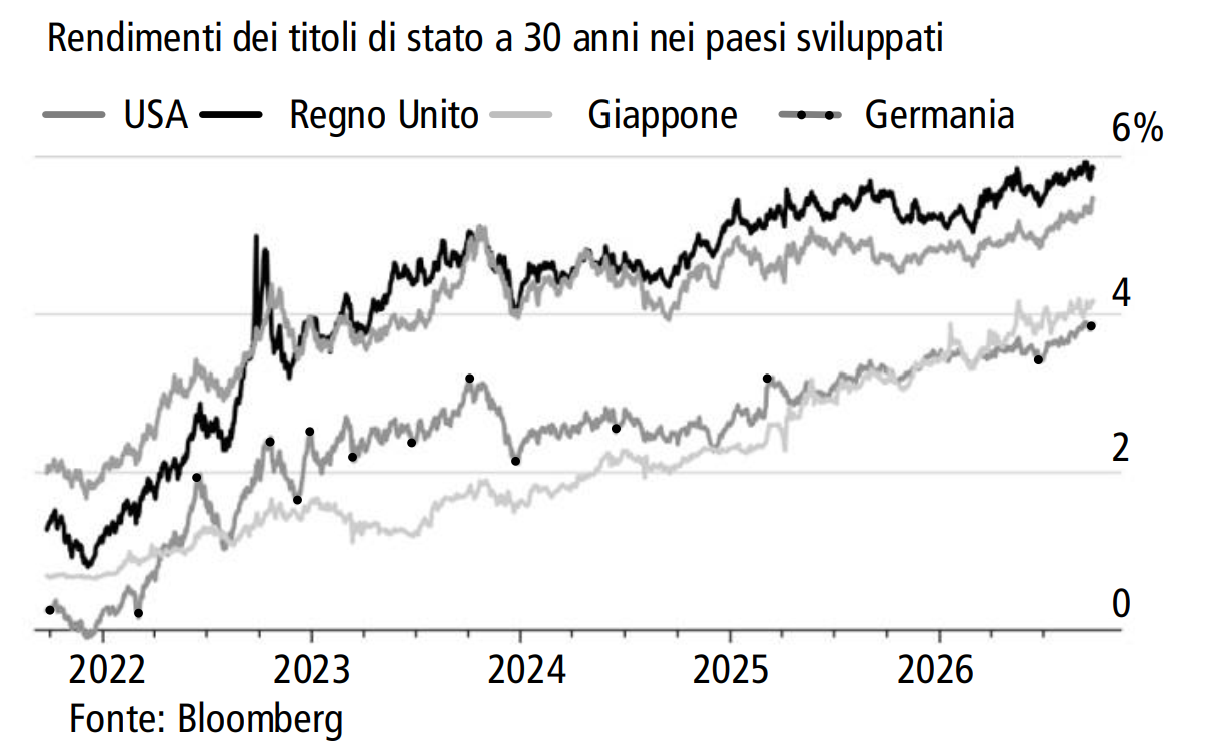
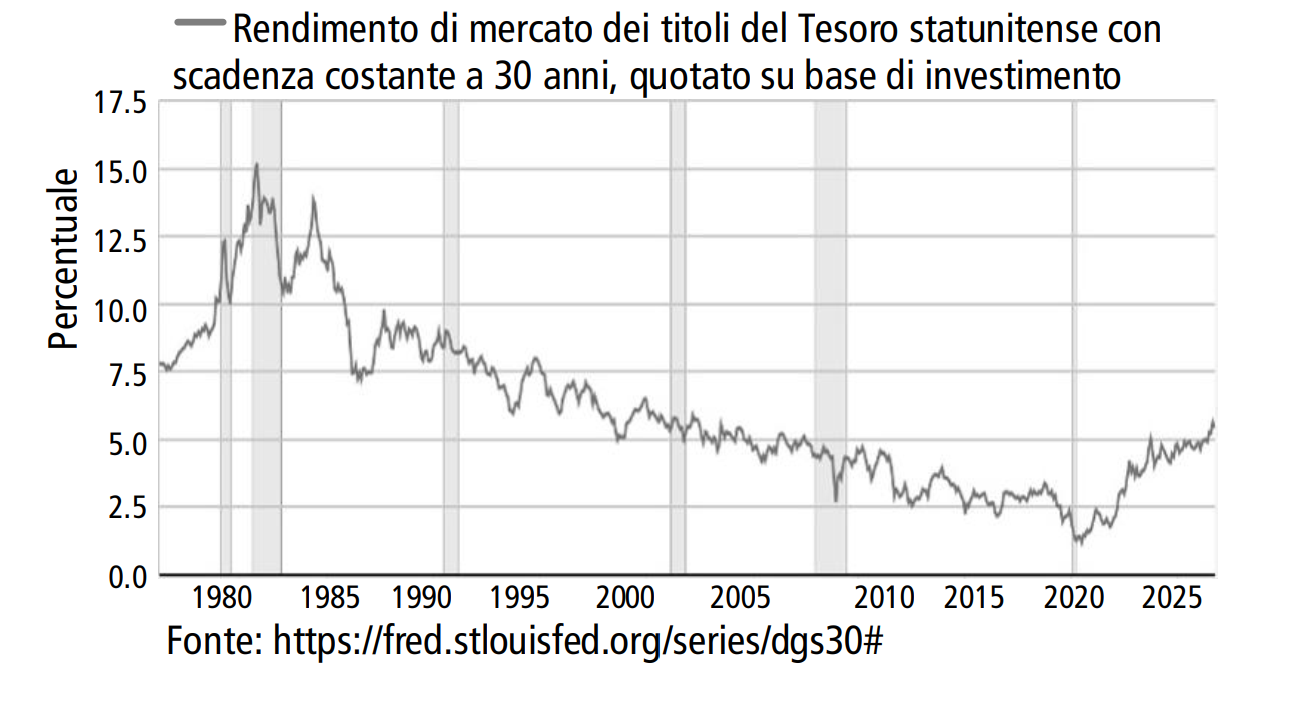
Tuttavia, se osserviamo l'andamento dei rendimenti di altre potenze capitalistiche, noteremo che negli ultimi quattro anni la tendenza è al rialzo. E conviene anche vedere più sopra in perspettiva quale fosse la tendenza precedente alla ripresa epilettica della produzione e della circolazione, al corrispondente SHOCK inflazionistico e ai successivi ELETTROSHOCK inflitti all’economia e alla circolazione capitalistica con i conflitti militari in Ucraina e in Iran, e che gli spasmi conseguenti hanno parzialmente invertito, almeno per il momento.
Inoltre, gli Stati capitalisti si trovano a dover competere con una spirale di indebitamento il cui epicentro è rappresentato dalle aziende tecnologiche, il che fa lievitare anche i rendimenti: “man mano che le aziende tecnologiche cercano di ampliare la propria infrastruttura di intelligenza artificiale, emettono sempre più obbligazioni a lungo termine per non dover rimborsare gli investitori per decenni. Ciò significa che i governi devono affrontare una maggiore concorrenza da parte degli emittenti di debito societario. Le aziende con rating di investimento, compresi i giganti tecnologici, hanno già venduto quest’anno quasi 1,5 trilioni di dollari in obbligazioni, il che rappresenta un aumento del 36% rispetto all’anno precedente. Nomura Securities stima che i circa 200.000 milioni di dollari che le sole maggiori aziende tecnologiche hanno ottenuto in prestiti equivalgano a circa il 25% dell’emissione netta di buoni del Tesoro e obbligazioni statunitensi destinate agli investitori privati, il che rappresenta cinque volte la quota del 2025” (Bloomberg, 01-09-2026).
Il volume del debito pubblico è di gran lunga superiore a quello emesso dalle aziende tecnologiche e, come abbiamo visto, il graduale aumento dei rendimenti del debito pubblico (ovvero l’aumento del costo di rifinanziamento di tale debito) era già iniziato con gli effetti della ripresa epilettica della circolazione nel 2022. Pertanto, questa non è la causa principale del rialzo dei rendimenti, ma ciò non toglie che vi si aggiunga e che rappresenti un problema in più per gli Stati e ancor più per le altre aziende: “Molte aziende sono costrette ad agire con cautela nei confronti delle grandi società tecnologiche, programmando le proprie emissioni obbligazionarie in modo da evitare di coincidere con quelle dei giganti tecnologici e, secondo gli investitori, optando spesso per un indebitamento a scadenze più brevi per evitare l’eccesso di offerta di debito a lungo termine sul mercato (…) L’entità dell’indebitamento ha superato ogni precedente. La scorsa settimana, il conglomerato giapponese SoftBank ha raccolto oltre 11 miliardi di dollari di debito attraverso la più grande emissione di obbligazioni spazzatura della storia per finanziare un investimento in OpenAI. (…) Ciò ha distorto i prezzi, e le obbligazioni con rating elevato a volte vengono quotate con uno sconto rispetto alle emissioni di qualità inferiore a causa dell’improvviso eccesso di offerta” (Expansión, 12-10-2026).
La corsa per la IA
Le grandi aziende tecnologiche statunitensi stanno cercando disperatamente di mantenere un vantaggio competitivo sui loro rivali cinesi attraverso un indebitamento incrociato tra loro, al fine di rendere possibile un investimento di capitale pari a 750.000 milioni all’anno. Eppure, le aziende cinesi sono loro alle calcagna a tal punto che è proprio l’imperialismo cinese a chiedersi come impedire alle aziende occidentali di accedere alle proprie tecnologie più avanzate:
- “Huawei sembra destinata a conquistare la quota maggiore del mercato cinese dei chip per l'intelligenza artificiale quest'anno, con un aumento delle vendite di almeno il 60%, trainato dalla forte domanda delle aziende cinesi alla ricerca di alternative nazionali a Nvidia.” (Financial Times, 01-05-2026).
- “Il nuovo chip IA di Alibaba (Zhenwu V900), che offre prestazioni tre volte superiori rispetto alla generazione precedente, ‘è il chip IA più potente della Cina’ (Expansión, 23-09-2026).
- “La settimana scorsa, il laboratorio cinese specializzato in IA Moonshot ha lanciato il suo modello Kimi K3, che ha superato il modello di punta Opus 4.8 di Anthropic nella maggior parte dei test di rendimento” (Financial Times, 22-07-2026).
- “ByteDance sta addestrando un modello di IA che potrebbe avvicinarsi alle dimensioni del sistema più avanzato di Anthropic, Mythos, mentre le aziende cinesi continuano a ridurre il divario con i principali laboratori statunitensi. Il colosso tecnologico cinese si trova in una fase iniziale dell’addestramento di un modello con fino a 10 trilioni di parametri – tre volte superiore al Kimi K3 di Moonshot (…) Mythos 5 ha circa 8 trilioni di parametri, mentre Fable 5 ne conta circa 5 trilioni” ( Financial Times, 07-08-2026).
Tutta questa concorrenza impone una corsa in avanti caratterizzata da un indebitamento eccessivo e da investimenti che rendono obsoleti gli stessi progetti prima ancora che questi possano diventare redditizi, facendo crollare i prezzi di vendita. Esempi:
- “OpenAI ha recentemente annunciato una riduzione dell'80% del prezzo di GPT-5.6 Luna, il suo modello più veloce e economico.” (Financial Times, 14-08-2026).
- ”Anthropic ha lanciato un nuovo modello di IA che, secondo la start-up, potrebbe funzionare allo stesso livello dei suoi modelli più avanzati, ma a un prezzo notevolmente inferiore, per competere con OpenAI e la cinese DeepSeek, (…) Il nuovo modello di Anthropic, Claude Opus 5.5, è circa il 40% più economico rispetto alla versione precedente” (Expansión, 23-09-2026).
Questo è il meccanismo descritto da Marx in “Lavoro salariato e capitale” (1849) e che si impone inesorabilmente in una società mercantile basata sul profitto:
“I capitalisti si trovano dunque, reciprocamente, nella stessa situazione in cui si trovavano prima dell’introduzione dei nuovi mezzi di produzione; e se essi possono, con questi mezzi, portare al mercato agli stessi prezzi una quantità doppia di prodotti, sono però costretti ora a vendere questo doppio prodotto al di sotto del vecchio prezzo. Sulla base di questi nuovi costi di produzione ricomincia lo stesso giuoco. (…) È questa la legge che di continuo getta la produzione borghese fuori del suo vecchio binario e costringe il capitale a intensificare sempre più le forze produttive del lavoro, perché esso le ha intensificate una prima volta; la legge che non gli concede nessuna tregua e gli mormora senza interruzione: Avanti! Avanti! (Lavoro salariato e capitale, K. Marx, 1849).
“Per quanto potenti siano i mezzi di produzione che un capitalista mette in campo, la concorrenza generalizzerà questi mezzi di produzione, e, a partire dal momento che essa li ha generalizzati, l’unico vantaggio della maggiore produttività del suo capitale è che egli ora dovrà fornire al mercato per lo stesso prezzo, dieci, venti, cento volte più merci di prima. Ma poiché egli dovrà forse vendere mille volte di più per compensare con una maggiore massa di prodotti venduti il prezzo di vendita più basso; poiché una vendita molto più larga è ora necessaria non soltanto per guadagnare, ma per reintegrare i costi di produzione, lo strumento di produzione stesso diventa, come abbiamo visto, sempre più caro, poiché questa vendita così larga è divenuta una questione di vita o di morte non solo per lui, ma anche per i suoi rivali; per questo la vecchia lotta ricomincia tanto più aspra, quanto più fruttuosi sono i mezzi di produzione già scoperti. (…) Mentre la concorrenza lo perseguita senza tregua con la sua legge dei costi di produzione e ogni arma che egli forgia contro i suoi rivali si ritorce contro lui stesso, il capitalista cerca continuamente di superare la concorrenza sostituendo senza tregua al vecchio macchinario e alla vecchia divisione del lavoro macchinari nuovi e nuove divisioni del lavoro, più costose, ma che producono più a buon mercato, e ciò senza attendere che la concorrenza abbia rese vecchie anche le nuove.” (Lavoro salariato e capitale, K. Marx, 1849).
La spartizione del mondo capitalista
Dall’analisi dei dati che abbiamo esaminato in questo e nei precedenti numeri di “Per il Comunismo” emerge chiaramente la vigenza dell’analisi di Lenin in “L’imperialismo, fase suprema del capitalismo” e della definizione data all’epoca: “1) la concentrazione della produzione e del capitale, che ha raggiunto un grado talmente alto di sviluppo da creare i monopoli con funzione decisiva nella vita economica; 2) la fusione del capitale bancario col capitale industriale e il formarsi, sulla base di questo "capitale finanziario", di un'oligarchia finanziaria; 3) la grande importanza acquistata dall'esportazione di capitale in confronto con l'esportazione di merci; 4) il sorgere di associazioni monopolistiche internazionali di capitalisti, che si ripartiscono il mondo; e 5) la compiuta ripartizione della terra tra le più grandi potenze capitalistiche”.
Nonostante la possibilità di tornare su altri aspetti di questo testo nel prossimo numero della rivista, è opportuno sottolineare l’aspetto metodologico e poi approfondire il modo in cui Lenin affronta la questione della spartizione del mondo, il punto 5 della sua definizione della fase suprema del capitalismo.
Prima la questione di metodo (che genera urticaria a tanti): “Per dare al lettore una rappresentazione più saldamente fondata dell'imperialismo, abbiamo appositamente cercato di citare quanto più giudizi si potevano di economisti borghesi, che si vedono costretti a riconoscere i fatti ineccepibili della nuovissima economia capitalistica. Allo stesso fine abbiamo prodotto dati statistici circostanziati”. Questo metodo, che Lenin non ha inventato ma ha ripreso dal modo in cui Marx affronta lo studio dello sviluppo e della morte del capitalismo in “Il Capitale”, è fondamentale per il “lavoro di registrazione scientifica dei fenomeni sociali, al fine di confermare le tesi fondamentali del marxismo.” (Tesi Caratteristiche, 1951) e vi aderiamo senza esitazione.
Per quanto riguarda la finalizzazione della spartizione territoriale del mondo, è fondamentale comprendere la profondità dell’argomentazione di Lenin. Le potenze capitalistiche non possono espandersi senza entrare in conflitto tra loro, senza strapparsi a vicenda le proprie aree di influenza, senza imporre un cambiamento nella spartizione del mondo. La spartizione del mondo non solo non esclude una nuova spartizione, ma richiede future spartizioni, che sotto il capitalismo possono avvenire solo attraverso la guerra velata o aperta tra potenze imperialiste.
Le seguenti citazioni aiuteranno a chiarire la questione:
- “il tratto caratteristico del periodo considerato è costituito dalla spartizione definitiva della terra; definitiva, non già nel senso che sia impossibile una nuova spartizione – ché anzi nuove spartizioni sono possibili e inevitabili – (…). Il mondo per la prima volta appare completamente ripartito, sicché in avvenire sarà possibile soltanto una nuova spartizione, cioè il passaggio da un "padrone" a un altro, ma non dallo stato di non occupazione a quello di appartenenza ad un "padrone".”
- “I capitalisti si spartiscono il mondo non per la loro speciale malvagità, bensì perché il grado raggiunto dalla concentrazione li costringe a battere questa via, se vogliono ottenere dei profitti. E la spartizione si compie "proporzionalmente al capitale", "in proporzione alla forza", poiché in regime di produzione mercantile e di capitalismo non è possibile alcun altro sistema di spartizione.“
- “Nella ripartizione del "bottino" la parte di gran lunga maggiore spetta a paesi che non sempre hanno i primi posti per la rapidità di sviluppo delle forze produttive.. (...) Si domanda: quale altro mezzo esisteva, in regime capitalista, per eliminare la sproporzione tra lo sviluppo delle forze produttive e l'accumulazione di capitale da un lato, e dall'altro la ripartizione delle colonie e "sfere" d'influenza, all'infuori della guerra?”
- “in regime capitalista non si può pensare a nessun'altra base per la ripartizione delle sfere d'interessi e d'influenza, delle colonie, ecc., che non sia la valutazione della potenza dei partecipanti alla spartizione, della loro generale potenza economica finanziaria, militare, ecc. Ma i rapporti di potenza si modificano, nei partecipanti alla spartizione, difformemente, giacché in regime capitalista non può darsi sviluppo uniforme di tutte le singole imprese, trust, rami d'industria, paesi, ecc. Mezzo secolo fa la Germania [poniamo la Cina nel suo luogo] avrebbe fatto pietà se si fosse confrontata la sua potenza capitalista con quella dell'Inghilterra [poniamo gli Stati Uniti] d'allora: e così il Giappone rispetto alla Russia. Si può "immaginare" che nel corso di 10-20 anni i rapporti di forza tra le potenze imperialiste rimangono immutati? Assolutamente no.
Pertanto, nella realtà capitalista, e non nella volgare fantasia filistea dei preti inglesi o del "marxista" tedesco Kautsky, le alleanze "inter-imperialistiche" o "ultra-imperialiste" noti sono altro che un "momento di respiro" tra una guerra e l'altra, qualsiasi forma assumano dette alleanze, sia quella di una coalizione imperialista contro un'altra coalizione imperialista, sia quella di una lega generale tra tutte le potenze imperialiste. Le alleanze di pace preparano le guerre e a loro volta nascono da queste; le une e le altre forme si determinano reciprocamente e producono, su di un unico e identico terreno, dei nessi imperialistici e dei rapporti dell'economia mondiale e della politica mondiale.”
Lo sviluppo dell'imperialismo conduce alla guerra
Il periodo successivo alla seconda guerra mondiale ha visto la culminazione delle rivoluzioni borghesi in Asia e in Africa e l’espansione del capitalismo in tutto il mondo. Questa espansione mondiale del capitalismo si è realizzata, sul terreno economico, sulla base della fase suprema del capitalismo descritta da Lenin come imperialismo e, parallelamente, sul terreno del dominio di classe della borghesia si è sviluppata sulle basi del fascismo: intervento statale nell’economia, tentativo di pianificazione e controllo mondiale centralizzato, integrazione della rete sindacale all’interno dello Stato borghese per il controllo e il soffocamento di qualsiasi tentativo di lotta operaia, mantenendo al contempo di modo generale lo stupefacente democratico-parlamentare.
Al periodo in cui le potenze imperialiste esistenti lottavano per impedire l’irruzione rivoluzionaria del capitalismo nelle loro aree di influenza coloniale, culminato con la sconfitta degli Stati Uniti in Vietnam nel 1975, è seguita la lotta per frenare o rallentare lo sviluppo e l’interconnessione di queste nuove aree del mondo capitalista.
È un fenomeno derivante dalla caduta tendenziale del tasso di profitto il fatto che i capitalismi più giovani accumulino a un ritmo più rapido rispetto a quelli più antichi e, per questo motivo, la fine del ciclo di ricostruzione postbellico ha spinto i capitali degli imperialismi occidentali – più vecchi – verso l’Asia, dove trovavano un tasso di profitto più elevato. In questo modo, gli imperialismi occidentali hanno mantenuto a galla il tasso di profitto mentre, dialetticamente, sviluppavano e rafforzavano il loro futuro concorrente. Lo sviluppo del processo di accumulazione capitalistica da allora ha comportato lo spostamento del baricentro del capitalismo verso l’Asia.
Questo sviluppo ha portato alla rottura della spartizione del mondo successiva alla seconda guerra mondiale, dato che i pesi economici relativi delle potenze in lizza non corrispondono più a quelli di allora. Questa rottura della spartizione del mondo è caratterizzata anche dal fatto che gli Stati Uniti hanno gradualmente perso la loro capacità di svolgere il ruolo di bullo mondiale, accreditato in modo sanguinario e criminale alla fine della seconda guerra mondiale con le bombe su Hiroshima e Nagasaki.
All’espansione del capitalismo a livello mondiale, alla fine del ciclo di ricostruzione postbellica e allo smantellamento del capitalismo del blocco orientale, ha fatto seguito l’aggravarsi della crisi di sovrapproduzione relativa dei capitali, che si manifesta soprattutto dal 2008 nel vulcano della produzione il cui epicentro è in Asia e che inonda di merci il mercato mondiale, schiacciando i suoi concorrenti, nonché in una pletora mondiale permanente di capitale inattivo.
La crisi relativa di sovrapproduzione comporta la necessità di distruggere i capitali inattivi e le forze produttive già create: “tale perdita si ripartisce molto inegualmente e con manifestazioni assai diverse, cosicché un capitale viene lasciato inattivo, un secondo DISTRUTTO, un terzo subisce solo una perdita relativa o una diminuzione di valore temporanea, e così via. Ma in tutti i casi, per ristabilire l’equilibrio, si renderebbe necessario lasciare inattiva o anche DISTRUGGERE una quantità più o meno grande di capitale.” (Il Capitale, Libro III, Capitolo XV, K. Marx).
È proprio questo bisogno di distruzione che porta alla guerra militare, indipendentemente dalla volontà dei battilocchi che si illudono di governare il mondo.
E in tutte le zone del mondo capitalista le nostre parole sono le stesse del 1920: "Ricordatevi della guerra imperialista! Queste sono le prime parole che l'Internazionale Comunista rivolge a tutti i lavoratori e le lavoratrici, dovunque vivano e qualunque lingua parlino. Ricordatevi che a causa dell'esistenza della società capitalista un pugno di imperialisti ha potuto costringere i lavoratori dei diversi paesi per quattro lunghi anni a sgozzarsi a vicenda. Ricordate che la guerra della borghesia ha provocato in Europa e in tutto il mondo la più spaventosa carestia e la più spaventosa miseria. Ricordate che senza il rovesciamento del capitalismo la ripetizione di queste guerre di rapina è non solo possibile ma inevitabile. (...) La guerra imperialista ha confermato ancora una volta ciò che era scritto negli statuti della Prima Internazionale: l'emancipazione dei lavoratori non è un problema locale, né nazionale, ma internazionale." (Statuti dell'IC, II Congresso, 1920).
<<Vita del partito: Riunione Generale di Agosto 2026 (I)